Domain geschnurrt.de kaufen?
Wir ziehen mit dem Projekt
geschnurrt.de um.
Sind Sie am Kauf der Domain
geschnurrt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschnurrt.de kaufen?
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:



-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
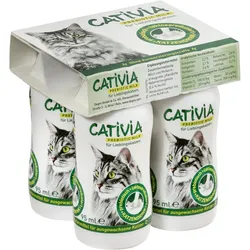
Cativia Katzenmilch 4x 95ml - gesundes Wohlbefinden für Ihre KatzeDie Cativia Katzenmilch ist eine wohlschmeckende Katzenmilch mit Prebiotika und Vitalstoffen und ist ideal zur Steigerung des Wohlbefindens und zur Stärkung des Immunsystems Ihrer Katze. Die enthaltenen, natürlichen Prebiotika unterstützen das Wachstum lebenswichtiger Darmbakterien Ihrer Katze und somit die Verdauung. Schonend für empfindliche Mägen, ohne Zuckerzusatz für eine kalorienbewusste Ernährung. Laktosereduziert, ohne Konservierungsstoffe, besonders hohe Verträglichkeit. Mit wertvollen Vitaminen, Biotin und essentiellem Taurin. Zusammensetzung: Milch und Molkereierzeugnisse, pflanzliche Nebenerzeugnisse (0,4 % Inulin) Hergestellt in der EU - hohe Qualitätsstandards Ergänzungsfuttermittel für Katzen Zusammensetzung: Milch und Molkereierzeugnisse, pflanzliche Nebenerzeugnisse (0,4 % Inulin) Analytische Bestandteile: 3,2% Rohprotein, 3,1% Fettgehalt, 0,8% Rohasche, 0,4% Rohfaser, 87,0% Feuchtigkeit, < 0,2% Laktose Zusatzstoffe: Ernährungsphysiologische Zusatzstoffe/kg: Vitamin D3: 100 IE/kg, Vitamin E; 20mg/kg, Biotin: 30 μg/kg, Taurin: 700 mg/kg PL 1661027p2,49 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Lov&Ed Malzpaste mit Käse 100 g - Wohlbefinden für die KatzeCremige Paste mit wertvollen Inhaltsstoffen. Fördert die Verdauung verschluckter Haare und sorgt für Gesundheit und Wohlbefinden. Schmackhaft und gesund, ohne Zusatz von Farb- und Aromastoffen. Ohne Zuckerzusatz. Katzen putzen ständig ihr Fell, um es sauber, weich und glänzend zu halten. Dabei verschlucken sie täglich Haare. Diese aufgenommenen Haare können sich im Magen oder Darm zu festen Haarballen verklumpen, die das Wohlbefinden nicht nur erheblich beeinträchtigen, sondern auch ihre Gesundheit gefährden können. Unsere Malzpaste mit Käse fördert auf natürliche Weise die Verdauung und hilft, verschluckte Haare leichter auszuscheiden und einer Haarballenbildung im Magen vorzubeugen. Unterstützt die gesamte Darmgesundheit! Ergänzungsfuttermittel für Katzen Zusammensetzung: Pflanzliche Nebenerzeugnisse (60% Malz), Öle und Fette, Milch- und Molkereierzeugnisse (1% Käse), Fleisch- und tierische Nebenerzzeugnisse, Fleisch- und Fischnebenerzeugnisse. Analytische Bestandteile: 3,5% Rohprotein, 36,5% Rohfett, 1,3% Rohasche, 0,2% Rohfaser, 13,9% Feuchtigkeit Zusatzstoffe: Ernährungsphysiologische Zusatzstoffe/kg: Vitamin A: 10.000 I.E., Vitamin D3: 415 I.E,, Vitamin E: 340 mg, Vitamin C: 1.000 mg Technologische Zusatzstoffe: Konservierungsmittel DE NW 1 149282,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
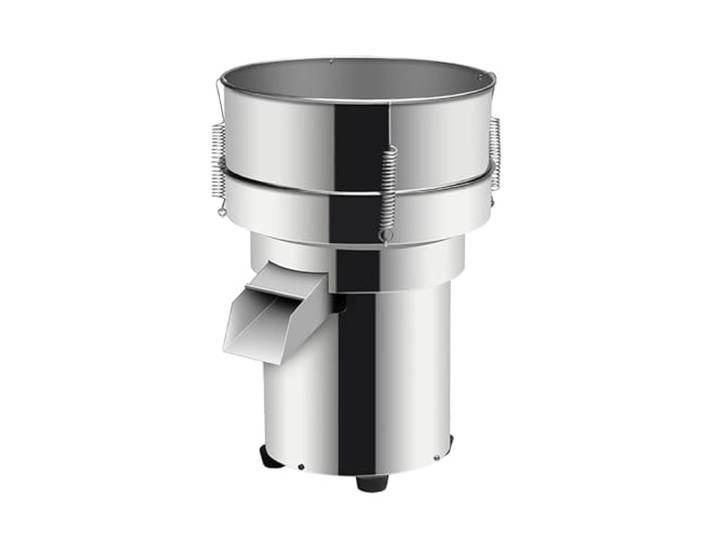
Elektrische Vibrationssieb Pulverfilter Vibration Screening Maschine Edelstahl Durchmesser 30MM Sieb Optional BlendeElektrische Vibrationssieb Pulverfilter Vibration Screening Maschine Edelstahl Durchmesser 30MM Sieb Optional Blende. Hochfestes Edelstahlmaterial Wasserdichter Metallkabelstecker Dreistufige Einstellung der Vibrationsgeschwindigkeit Der Auslass ist nach oben geklappt Vibrationsdämpfende Gummifüße Farbe:One Color516,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lenze, Ulla: Das WohlbefindenDas Wohlbefinden , Roman | Nominiert für den Deutschen Buchpreis 2024 , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20240817, Produktform: Leinen, Autoren: Lenze, Ulla, Seitenzahl/Blattzahl: 336, Keyword: Beelitz; Beelitzer Heilstätten; Berlin; Beziehungen; Deutscher Buchpreis 2024; Die Pfaueninsel; Feuilleton; Frauenroman; Generationenroman; Geschenk für Frauen; Geschichtliche Ereignisse; Identität; Karen Duve; Leben; Literatur; NS-Zeit; Narration; Nationalsozialismus; Neue Bücher 2024; Neuerscheinung 2024; Okkultismus; Schriftstellerin; Thomas Hettche; Vergangenheit; Weihnachtsgeschenk; Weihnachtsgeschenk Mama; Zauberberg; deutsche Literatur; deutschland geschichte; existenzgründung; existenzialismus; frauen beziehung; frauenbiografie; frauenbiografien; frauenromane; geschichtliche epochen; geschichtliche romane; historischer Roman; selbstfindung; selbstwert; starke Frauen, Fachschema: Deutsche Belletristik / Roman, Erzählung~Deutscher Buchpreis 2024 Longlist~Generationenromane - Familiensagas, Fachkategorie: Familienleben~Generationenromane, Familiensagas~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik: Themen, Stoffe, Motive: Psychologisches Innenleben~Erzählerisches Thema: Identität / Zugehörigkeit, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 138, Höhe: 32, Gewicht: 435, Produktform: Gebunden, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.